AUDIOLUGU kuulatav lehekülje lõpus
Jeffrey Tucker
Z-põlvkonda kuuluvad noored (s.o noored sündinud vahemikus 1997-2012), kes on alles oma karjääri alustamas, seisavad silmitsi märkimisväärsete väljakutsetega, millega nende vanemad ja vanavanemad ei pidanud toime tulema, mistõttu Ameerika unelm jääb selle generatsiooni jaoks valdavalt kättesaamatuks.
Reaalsus, millega noored peavad silmitsi seisma, on karm. Kõik on nüüdsest kallim. Tööturul olemasolevad kohad, mis pakuvad motiveerivat töötasu on betoneeritud vanemate generatsioonide poolt, tõkestamaks noorte ligipääsu. Tööstus seevastu muutub peadpööritava kiirusega mistõttu varasemalt hinnatud kõrghariduse kredentsiaalid minetavad kiiresti oma väärtuse. Üha suureneva ebakindluse tõttu on paljud noored otsimas väljapääsu krüptovaluuta spekulatsioonidest, suunamudimisest või loobudes sootuks ühiskonnas osalemisest ning langevad narkomaania küüsi.
Üha suureneva ebakindluse tõttu on paljud noored otsimas väljapääsu krüptovaluuta spekulatsioonidest, suunamudimisest või loobudes sootuks ühiskonnas osalemisest ning langevad narkomaania küüsi.
Jeffrey Tucker
Hiljuti avaldatud uuring kirjeldab Ameerika Z-põlvkonna majanduslikku keskkonda aga järgnevalt:
Viimase 20 aasta jooksul, 2005. aastast 2025. aastani, on kõikide esmatarbekaupade hinnad drastiliselt tõusnud. Hindade kasv erinevates segmentides on olnud järgmine:
eluaseme kulud (üür) on tõusnud 120 protsenti;
transpordikulud on tõusnud 86 protsenti;
hariduskulud on tõusnud 133 protsenti;
toidukaupade hinnad on tõusnud 79 protsenti;
meelelahutuskulud on tõusnud 100 protsenti;
kommunaalkulud on tõusnud 53 protsenti;
majaostu sissemakse kogumiseks kuluv aeg on pikenenud 8 aastalt 14 aastale;
üliõpilaste keskmine võlakoorem on kasvanud 20 000 dollarilt 30 000 dollarile;
palkade reaalkasv on olnud 12 protsenti;
tervisekindlustus on tõusnud keskmiselt 27 000 dollarini – ja seda üksnes ilma kindlustust tegelikult kasutamata.
Maja omamine ei paista sellises olukorras realistliku väljavaatena enamikule noortele. Tänaseks võib liialdamata tõdeda, et kogu Z-põlvkonna jõukuse kõver on võrreldes varasemate põlvkondadega 7–10 aastat hilisemaks nihkunud.
Tänaseks võib liialdamata tõdeda, et kogu Z-põlvkonna jõukuse kõver on võrreldes varasemate põlvkondadega 7–10 aastat hilisemaks nihkunud.
Jeffrey Tucker
Lühidalt kokku võttes on tegemist nn “kadunud põlvkonnaga”, kes on lisaks majanduslikele raskustele pidanud üle elama ka ühiskonna sulgemiste, puuduliku haridussüsteemi ning digisõltuvuse tekitatud traumad.
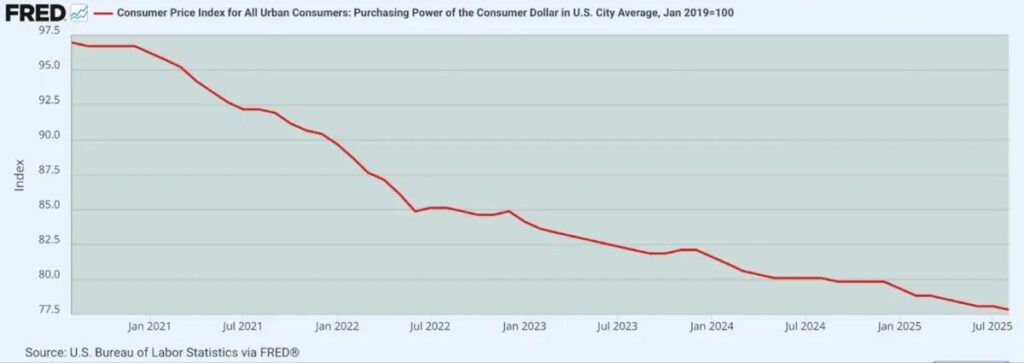
Hinnatõusud tulenevad viie aasta jooksul toimunud valuuta dramaatilisest devalveerumisest, kus dollar on minetanud sõltuvalt teenusest või kaubast 25–35 protsenti oma väärtusest ning palgatõusud ei suuda raha väärtuse langusega enam sammu pidada.
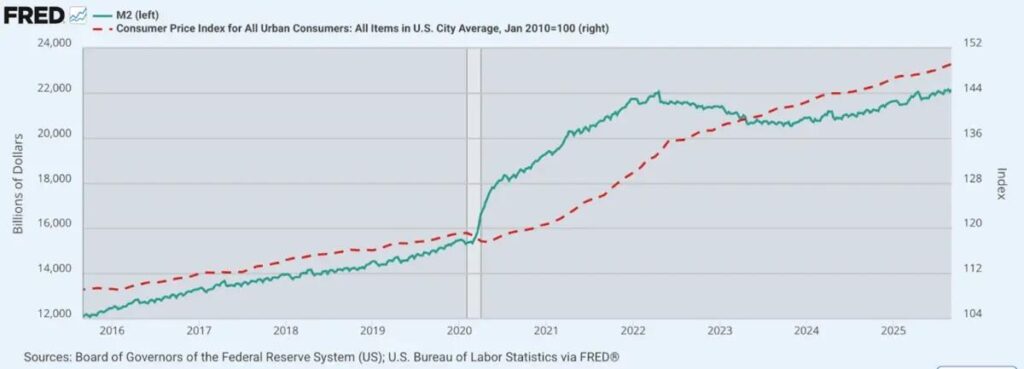
Devalveerimine sai erilise hoo sisse 2020. aastal, mil Föderaalreserv kiitis heaks USA kongressi kõige pöörasema kulutamisbuumi kogu riigi ajaloos. Programmi tulemuseks oli võlg, mille Föderaalreserv ostis värskelt trükitud raha eest ja mis seejärel jaotati majanduse stimuleerimiseks mõeldud maksetena elanikkonnale laiali.
2020–2023. aasta rahanduslik laienemine tõi värskelt trükitud raha esmakordselt ja massiliselt otse majandusringlusesse – programmi ootuspäraseks tagajärjeks oli mõistagi hindade plahvatuslik kasv tulenevalt raha väärtuse langusest, mis on muutnud kogu elu noorte jaoks liiga kalliks kõigest mõne aastaga.
Jeffrey Tucker
Igaüks, kes majandusest midagi teab, võis järgnenud kriisi hõlpsasti ette prognoosida. Siin ei olnud enam tegemist 2008. aasta kvantitatiivse leevendamise laadse võttega, kus juurde trükitud raha hoiti raamatupidamisliku lükke abil pangasüsteemi sees luku taga. 2020–2023. aasta rahanduslik laienemine tõi värskelt trükitud raha esmakordselt ja massiliselt otse majandusringlusesse – programmi ootuspäraseks tagajärjeks oli mõistagi hindade plahvatuslik kasv tulenevalt raha väärtuse langusest, mis on muutnud kogu elu noorte jaoks liiga kalliks kõigest mõne aastaga.
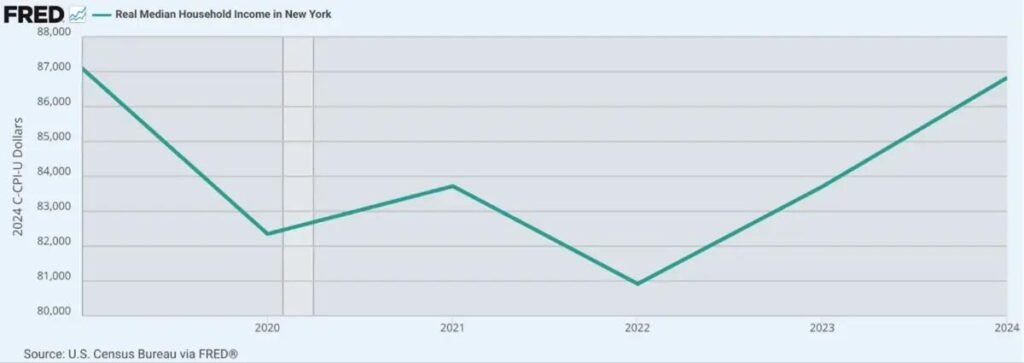
Sissetulekule avaldatavat mõju on võimalik kujutada mitmel moel, kuid vaadakem lähemalt, mis on juhtunud ligi sajandi maailma turgude südamena toiminud New Yorgis eneses. Näeme, et viie aasta jooksul on keskust tabanud katastroofi mõõtmetes muudatused. Leibkondade mediaan-reaalsissetulek on täna oluliselt madalam, kui see oli kõigest viis aastat tagasi. Paljud ettevõtted on olnud sunnitud oma tegevuse lõpetama samas kui paljud suurlinna kõige produktiivsemad elanikud on New Yorgist jäädavalt lahkunud.
Kuid tegelikkus on paraku veelgi hullem, kui esmapilgul tundub. Tavapärase sissetulekuga noorte jaoks on New York elukeskkonnana kaugelt liiga kallis ning linna füüsiline seisukord on dramaatiliselt halvenenud. Kui te pole Ühendriikide suurimas linnas viimase 20 aasta jooksul käinud, siis ei tunne te linna tõenäoliselt enam ära. Sama võib öelda ka paljude teiste Ameerika linnade kohta, mis minevikus pakkusid noortele arvukalt karjääri alustamise võimalusi.
Washingtonis nõuavad poliitikud üha madalamaid intressimäärasid, et riigi aina kasvavate võlgade teenindamine oleks taskukohasem. Antud strateegia probleem seisneb mõistagi asjaolus, et kunstlikult alandatud intressimäärad saadavad tööstusele moonutatud signaale. Nende sõnum kuulutab: laena, laiene ja kasuta finantsvõimendust. Valikut pole, kuna vastasel juhul ei suuda sa konkurentsis püsida. Kuid mingil ebamäärasel hetkel tulevikus see muster paratamatult katkeb koos tarbijate võimete täieliku ammendumisega.
Majandus lihtsalt ei toimi igiliikurina. Heaolu ei saa alal hoida lõputute võltsingutsüklite abil, kus juurde trükitud raha täidab vaid kõrgematel positsioonidel asuvate osapoolte taskuid ja premeerib sedasi üksnes teisele poole ühiskonna kasvavat jõukuse lõhet jäävaid isikuid. Igaüks, kelle pangaarvel seisab miljon dollarit, võib igavesti intressitulu arvelt elada, samal ajal kui raha devalveerumisest tulenev elukalliduse kasv on muutnud iseseisvalt toime tulemise noortele – kellest sõltub kõigi meie tulevik – majanduslikult võimatuks.
Majandus lihtsalt ei toimi igiliikurina. Heaolu ei saa alal hoida lõputute võltsingutsüklite abil, kus juurde trükitud raha täidab vaid kõrgematel positsioonidel asuvate osapoolte taskuid ja premeerib sedasi üksnes teisele poole ühiskonna kasvavat jõukuse lõhet jäävaid isikuid. Igaüks, kelle pangaarvel seisab miljon dollarit, võib igavesti intressitulu arvelt elada, samal ajal kui raha devalveerumisest tulenev elukalliduse kasv on muutnud iseseisvalt toime tulemise noortele – kellest sõltub kõigi meie tulevik – majanduslikult võimatuks.
Jeffrey Tucker
Olukord Ameerikas on tänaseks nii poliitiliselt kui kultuuriliselt plahvatusohtlik.
Milles võiks siis seisneda lahendus? Nagu iga inflatsiooni puhul ajaloos, on ka täna esimeseks sammuks probleemi lahendamise teel raha trükkimise peatamine. Paraku on seda lihtsam öelda kui teha, sest kogu tänapäeva finantssüsteem sõltub võlakapitalist, mis omakorda sõltub Föderaalreservi pidevast fiat-raha trükkimisest, ning kardetakse, et lõpuks võib ravim osutuda hullemaks kui haigus ise.
Tänapäeval peetakse laialdaselt vastuvõetavaks, et inflatsioon peakski olema kõrgem, kui see on olnud kogu senisel sõjajärgsel perioodil, st 2–3 protsendi vahel. Paljud kommentaatorid kahtlustavad, et Föderaalreserv on vaikselt seadistanud eesmärgi 2,5 protsendile. Kuna leidub rohkesti tõendeid, et kahtlused on õigustatud, ei ole meil lähiajal põhjust oodata probleemi lahenemist.
Viimased tarbijahinnaindeksi andmed näitavad 3-protsendilist inflatsiooni, mis viitab võimaliku järgmise laine saabumisele. See oleks aga katastroof, mis määraks ära terve põlvkonna saatuse.
Neljakümne aasta eest lõpetasin ma ülikooli, mõtlemata tööle, võlgadele või arvete maksmisele. Ma ei olnud vastutustundetu – need lihtsalt ei olnud sellised probleemid, millega minu põlvkond silmitsi oleks pidanud seisma. Me eeldasime, et kui sul on oskused ja tahe, siis kõik muu loksub iseenesest paika. Leiad elukoha, teed kõvasti tööd ja kõik läheb hästi. Tol ajal ei olnud meil aimugi, et elasime ajalooliselt erakordsel perioodil. Meid ümbritsesid madal inflatsioon, madal tööpuudus, kiire majanduskasv ning vabadus ja elurõõm.
Neljakümne aasta eest lõpetasin ma ülikooli, mõtlemata tööle, võlgadele või arvete maksmisele. Ma ei olnud vastutustundetu – need lihtsalt ei olnud sellised probleemid, millega minu põlvkond silmitsi oleks pidanud seisma. Me eeldasime, et kui sul on oskused ja tahe, siis kõik muu loksub iseenesest paika. Leiad elukoha, teed kõvasti tööd ja kõik läheb hästi. Tol ajal ei olnud meil aimugi, et elasime ajalooliselt erakordsel perioodil. Meid ümbritsesid madal inflatsioon, madal tööpuudus, kiire majanduskasv ning vabadus ja elurõõm.
Jeffrey Tucker
Tänaseks on see hetk täielikult möödunud ja asendunud ärevusega, mis kasvab paanikaks ja meeleheiteks. Vanematele inimestele ei lähe toimuv eriti korda, sest neil endil läheb jätkuvalt hästi – nemad võivad olla viimane Ameerika põlvkond, kel on põhjust loota mugavat elu.
Ultimatiivselt on ainsaks viisiks, kuidas Z-põlvkond saab majandusraskustega võidelda, on oma kulutamisharjumuste põhjalikult muutmine. Eespool mainitud uuring näitab, et noored töötajad kulutavad restoranides ja baarides keskmiselt 300 dollarit kuus. Võib-olla ei tundu see palju, kuid juba selle ühe harjumuse muutmine – väljas söömisele kulutamise asemel kodus toidu valmistamine – tooks kaasa tuntava nihke.
Probleem seisneb selles, et Z-põlvkond peab kohandama oma sotsiaalmeedias jagatavate mõttetuste poolt üles õhutatud ja klassivahede hirmudest ajendatud ootusi. Noortele sisendatakse lakkamatult, et nad peavad käima “õigetes” kohtades, kandma õigeid riideid, elama parimates piirkondades ning sõitma trendikate masinatega. Need on äärmiselt võimsad psühholoogilised tegurid ning finantsinstitutsioonid pakuvad võimalust see kõik teoks teha – enne seda kui see reaalselt võimalik on.
Noortele sisendatakse lakkamatult, et nad peavad käima “õigetes” kohtades, kandma õigeid riideid, elama parimates piirkondades ning sõitma trendikate masinatega.
Jeffrey Tucker
Viimase kolme aasta jooksul on turule tekkinud hulgaliselt avansilaenu pakkuvaid ettevõtteid, mis võimaldavad nutirakenduses oma pangainfot jagades osa tulevasest palgast laenuna kohe kätte saada. Teenustasud on kõrged, kuna neid ei käsitleta intressidena ja sedasi pääsevad nad tavapärasest regulatsioonist. Sellised ettevõtted kasutavad küüniliselt ära klassipõhist kindlusetuse tunnet ning röövivad inimesi, kes kiirlaene endale tegelikkuses kõige vähem lubada saavad.
Ainus praktiline lahendus tundub seisvat taas kord traditsioonilises kokkuhoidlikkuses. On võimalik osta toiduaineid vähem moekatest kauplustest, langetada oma ootusi korteri mugavuste osas, soetada kasutatud riideid teise ringi turult ning loobuda paljudest puhkustest ning meelelahutustest. See on ainus viis, kuidas noorel inimesel on võimalik loota endale kindla tuleviku ehitamisele.
Kokkuvõttes avaldavad majanduslikud raskused Z-põlvkonnale üha tugevamat survet ning on kaasa toonud motivatsioonilanguse. Miski ei toimi enam nii, nagu varem. Poliitikud ja vanemad saavad siinkohal küll aidata noortel olukorraga toime tulla, ent lõplik lahendus seisneb noorte endi prioriteetide muutmises, tulemaks toime keskkonnaga, milles ellujäämine nõuab suuremat pingutust kui nende vanematelt nõuti.
Makroskoop saab ilmuda üksnes oma lugejate ja kuulajate toel. Juhul kui ka Sina oled huvitatud Makroskoobi edasisest ilmumisest, saad teha selleks omale jõukohase annetuse käesoleva loo lõpus toodud rekvisiitidel. Tänan tähelepanu ja abi eest!
Adrian Bachmann on Makroskoobi temaatilise kontsepti väljatöötaja ja portaali peatoimetaja. Ta on lõpetanud Tartu Ülikooli õigusteaduskonna, õppinud EBS-i magistriõppes ärijuhtimist ning töötanud 10 aastat luureanalüütikuna Välisluureametis ja NATO peakorteris. Seejärel 4 aastat peaanalüütikuna investeerimiskulla valdkonnas. Tema missiooniks on majanduslike, poliitiliste ja julgeolekualaste protsesside ning nende omavaheliste seoste mõistetavaks tegemine nii globaalsel, regionaalsel kui ka riiklikul tasandil. Kes soovib aidata Adrianil seda kutsumust jätkata, saab seda teha läbi annetuse alloleva pangalingiga.